Perché vendere nella fascia alta: margine, distribuzione e valore dell'azienda
Nella fascia alta vendi con margine alto per ogni unità e l'azienda viene valutata con i multipli del lusso: una PMI da 10 milioni può valerne 16. In questa lezione di un'ora, registrata a maggio 2020 nel pieno della pandemia e apertura del percorso sulle 7 regole per vincere nel business, spiego perché il margine deve vincere sul fatturato, come la crisi ha spinto il mercato da clessidra a bicchiere da cocktail, perché chi controlla la distribuzione controlla il business, con Tesla e Volkswagen, e come si calcola quanto vale un marchio di alta gamma.
Per vederlo serve il tuo consenso: YouTube usa cookie che possono profilare la visione.
Preferenze cookie- Nella fascia alta vendi con margine alto per ogni unità e l'azienda viene valutata con i multipli del lusso, non con quelli della manifattura senza marchio.
- Il paradigma cambia: il margine vince sul fatturato. Ogni ordine, ogni commessa deve portare margine al conto economico.
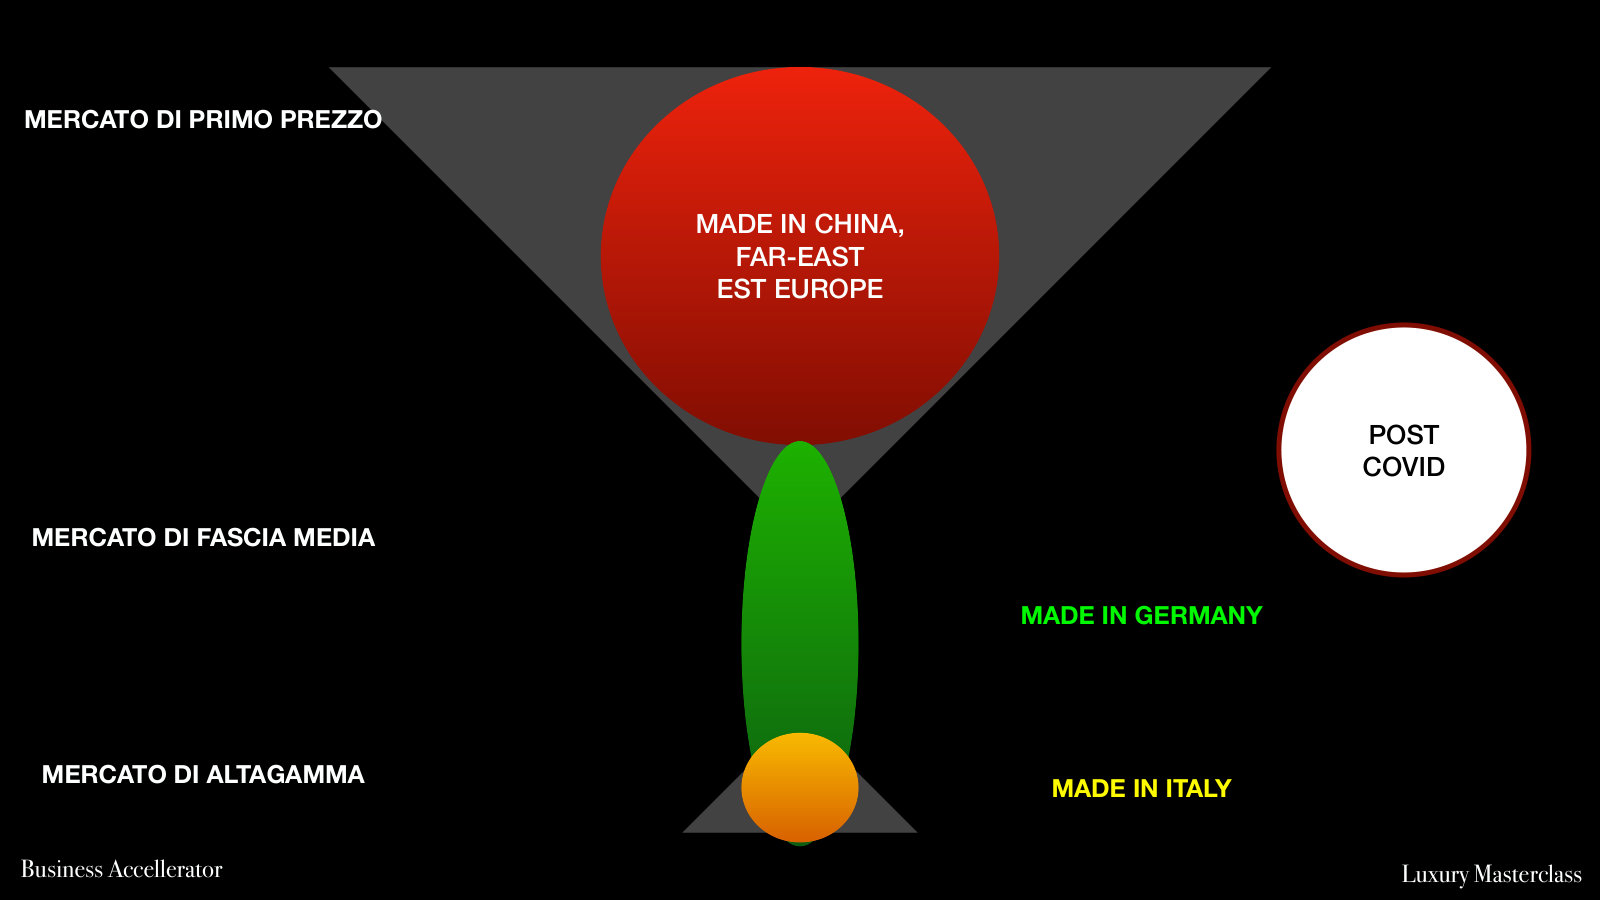
- Il mercato da clessidra è diventato un bicchiere da cocktail: cresce il primo prezzo, si assottiglia la fascia media, la fascia alta resta o cresce.
- Chi controlla la distribuzione controlla il business. Avvicinati al cliente finale, incassa prima di produrre e consegnare.
- Il valore dell'azienda è EBITDA per multiplo di settore meno debiti. Nel lusso il valore supera spesso il fatturato: Cova venduta a 32,8 milioni, Sant Ambroeus valutata 20 milioni con 3 milioni di ricavi.
Le 7 regole per vincere nel business ad alto livello
Questo è il primo modulo della Luxury Masterclass, dedicato alle regole generali per vincere nel business ad alto livello. Le regole sono sette. La prima è il perché vendere nella fascia alta del mercato, contestualizzato nel momento storico in cui il corso è stato registrato, maggio 2020, nel pieno della pandemia. Le altre sei sono un percorso mentale, un mindset che l'imprenditore deve avere per vincere in un mercato che non è più quello degli anni '70 e '80, quando bastava produrre e si vendeva da solo: la tua reputazione ti precede; pianificare tutto; l'isolamento mentale; l'autodisciplina; le capacità di leadership; le capacità di negoziazione, perché negoziamo ogni giorno con clienti, fornitori e dipendenti. Oggi la cosa più importante è un mindset corretto che porti a creare ed eseguire le cose che vedremo nella masterclass.
Perché vendere nella fascia alta
Perché nella fascia alta puoi vendere con un margine alto per ogni unità di prodotto. Nel 2020 era necessario più che mai per compensare la perdita di fatturato dei mesi di chiusura: due o tre mesi di stop di produzione, negozi, showroom e ristoranti chiusi non si recuperano nell'anno. Un marchio di fascia alta consente due cose. Primo, lavorare sui margini: compensare il calo di fatturato vendendo meno prodotti ma a un prezzo, o comunque a un margine, più elevato. Secondo, avere una valutazione aziendale elevata, basata sui multipli del settore premium e luxury, che seguono logiche completamente diverse da quelle di un'azienda manifatturiera senza marchio.
Il contesto: maggio 2020
Il New York Times, nel giorno dell'esplosione delle richieste di sussidi dei lavoratori americani, mostrava che la grande recessione del 2007-2009 era niente in confronto: allora c'era stato un calo generale, non la chiusura di tutte le attività nello stesso momento. La settimana dopo le richieste erano passate da oltre 3 a 6,6 milioni, e la CNBC prevedeva 47 milioni di disoccupati con un picco al 32%, perché negli Stati Uniti non ci sono cassa integrazione e sussidi. Ero e sono convinto che, grazie alle regole del mercato del lavoro americano, quella perdita si sarebbe riassorbita molto in fretta. In Italia, La Repubblica copiò la grafica del New York Times: 7 milioni di persone in cassa integrazione, mai vista una cosa del genere nemmeno nel 2007-2009. JP Morgan prevedeva un calo del 10% nel primo trimestre e del 6% nella seconda parte dell'anno, con una ripresa a V grazie allo stimolo della Fed.
Il riassunto è che questa crisi, per impatto e dimensioni, non era paragonabile a quella del 2009-2011 ma a quella del 1929. Un grande sconvolgimento con due effetti: da una parte l'adeguamento delle aziende esistenti al nuovo mondo, con nuove fortune, nuove aziende e nuove dinastie di imprenditori; dall'altra la chiusura di chi non fa nulla per adeguarsi. Il problema, oltre alla perdita di fatturato, è il mancato adeguamento del modello di business.
La lezione del 1929
Si studia la storia per capire il presente e programmare il futuro. Ho fatto ricerche sul PIL delle principali economie dell'epoca, fatto 100 il 1929, nei cinque anni successivi. Negli Stati Uniti, dove la crisi è nata: meno 17% nel 1930, meno 31% nel 1931, meno 45% nel 1932, poi una lenta risalita a meno 37% e meno 31% nel 1934. Il mercato si è ridotto di almeno il 30% per anni. In Europa la crisi si è sentita meno, ma si è sentita: la Germania ha perso il 14%, poi il 28%, poi il 41%, il 32%, per risalire a meno 8% nel 1934; l'Italia è passata da 100 a 93, a 84, a 77, per chiudere il 1934 a 83, ancora il 17% sotto il 1929. La Banca d'Italia prevedeva per il 2020 un PIL tra meno 13% e meno 16%, mai visto dal 1929 in poi. Vuol dire che il lavoro cala per tutti, e per questo bisogna imparare a vendere a margine: un margine alto consente di sopportare la perdita di fatturato, e magari di andare anche meglio.
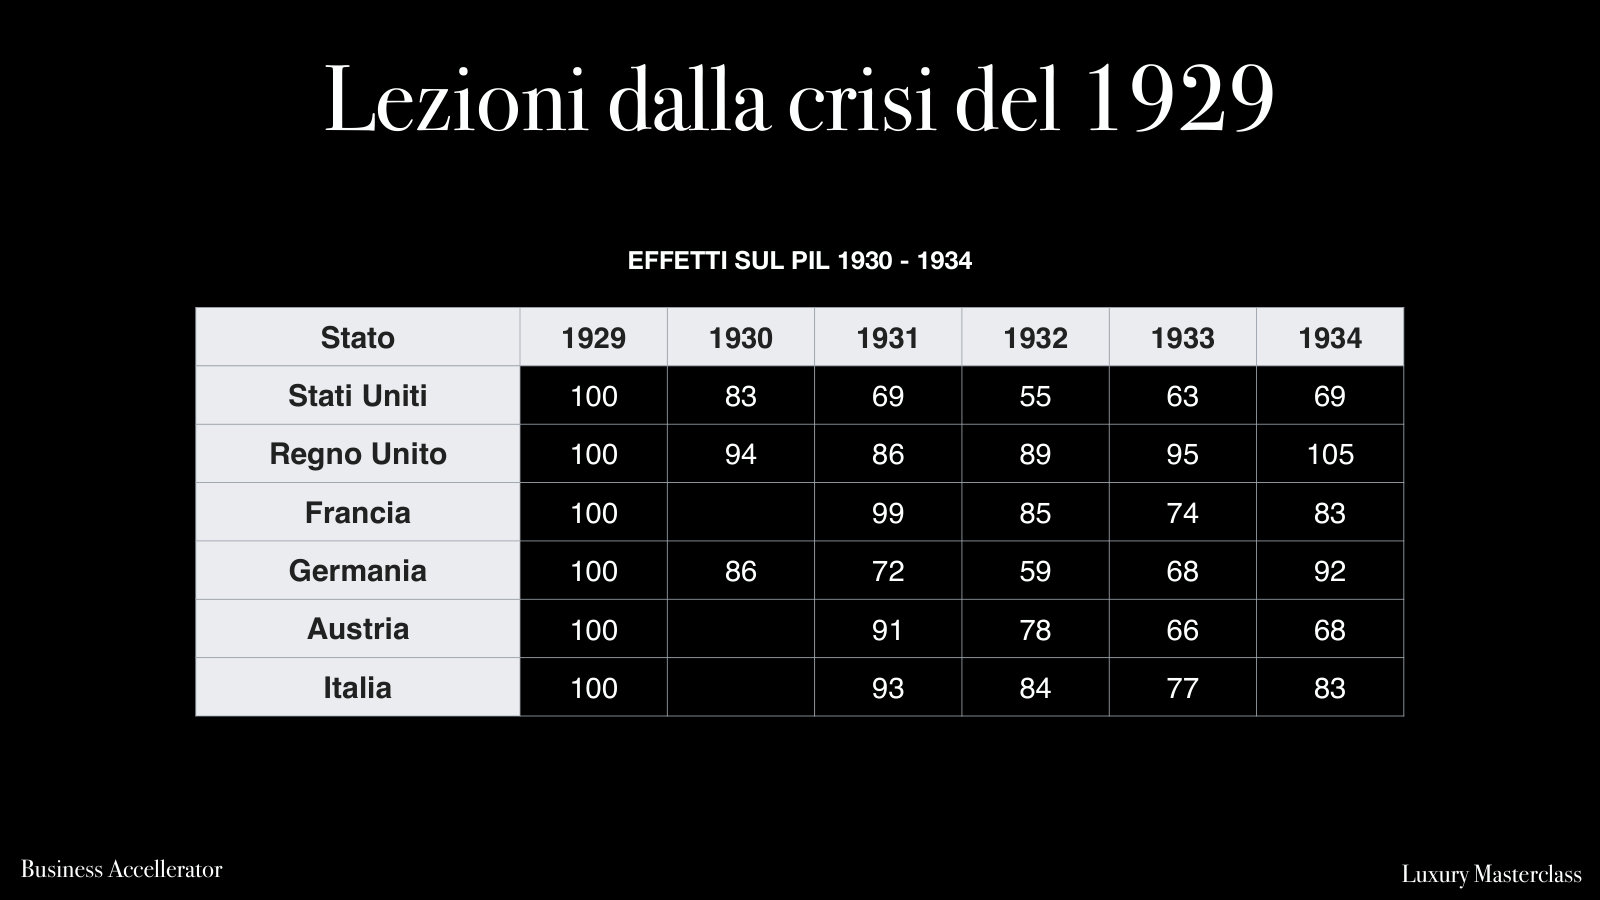
Dal paradigma del fatturato al paradigma del margine
L'indice di successo è lavorare il giusto a prezzi alti. La Ferrari dell'epoca Montezemolo non produceva più di 7.000 auto l'anno, i clienti aspettavano in lista e il prezzo di listino non era paragonabile a nessun'altra industria automobilistica. Bisogna cambiare paradigma: dal 2020 in poi non è più importante il fatturato, non mi interessa se fa meno 2 o meno 3. Quello che deve interessare è il margine su ogni singolo prodotto venduto. Tutti i prodotti devono contribuire al margine dell'azienda: non deve più esistere vendere un prodotto in perdita o in pareggio per acquisire un cliente. Il nuovo mondo cambia le regole del gioco.
Le crisi creano imperi
Durante le crisi nascono aziende, imperi, dinastie e nuovi milionari. Nel 1930 George Jenkins fonda Publix Supermarkets in Florida con cinque dipendenti: oggi ha 172.000 dipendenti e 32 miliardi di dollari di fatturato l'anno. Nel 1934, in piena crisi, O.D. e Ruth McKee comprano un panificio a Chattanooga: oggi McKee, con i suoi cinque marchi, è ancora controllata dalla famiglia e secondo Forbes vale 1,4 miliardi di dollari. Nel 1938 in Oregon Paul Lamfrom fonda Columbia Sportswear, specializzata in giacche con tessuti traspiranti e impermeabili: oggi è quotata al Nasdaq, fattura oltre 2 miliardi l'anno e vale circa 4 miliardi. E Charles Darrow, licenziato nel 1929 a causa della crisi, dopo un anno di studio scommettendo su se stesso lancia il Monopoli e diventa il primo game designer milionario della storia. Una grande crisi porta sempre grandi opportunità e consente alle aziende nuove di crescere.
Lo scenario italiano
Confindustria prevedeva un calo del PIL del 10% nel semestre, deficit al 5%, debito al 147%, disoccupazione all'11%, e gli aggiornamenti erano peggiori. Uno scenario di guerra che si sposa con il fatto che l'Italia è il paese del G7 con il rating più basso di sostenibilità del debito, i costi d'impresa più alti e il fisco tra i più esosi e complessi al mondo. Dagli anni '90 al 2011 l'Italia aveva un ottimo rating, in classe A; dal 2012 al 2019 è crollata fino a BBB meno, a due passi dal livello spazzatura. La Germania, il nostro più grande concorrente manifatturiero, non si è mai discostata dalla tripla A: si indebita a tassi molto bassi e, con un debito dimezzato rispetto al nostro, ha messo a disposizione delle aziende una liquidità infinita rispetto allo scenario italiano. Da noi, in piena crisi, il governo fece slittare i contributi delle aziende dal 14 al 20 marzo: quattro giorni di dilazione.
Era prevedibile che nel post Covid la pressione fiscale su aziende e cittadini salisse: lo Stato ha bisogno di soldi e non regala niente. I giornali intervistavano ministri che chiedevano di estendere il reddito di cittadinanza con una patrimoniale, e l'aumento dell'IVA era solo rinviato. Dobbiamo prepararci non solo a un calo del fatturato ma a un aumento del carico fiscale, e l'unica cosa che può salvarci è posizionare il marchio e creare prodotti nella fascia alta, vendendo a prezzi alti.
Cosa dobbiamo fare da imprenditori? Guardare in faccia la realtà, soprattutto nei momenti negativi. Capire e affrontare le cose negative porta a decisioni basate sull'analisi dei dati. Bisogna essere analitici: l'emotività a zero, i numeri a guidare il processo aziendale e il processo mentale. E non restare ancorati a come si è venduto fino a oggi: questa crisi ha accelerato di dieci anni un processo già in atto dall'esplosione di internet, dei social e dello smartphone, la disintermediazione, l'avvicinamento tra il consumatore finale e il marchio.
Da clessidra a bicchiere da cocktail
Prima della crisi il mercato aveva la forma di una clessidra. In basso il mercato di primo prezzo, il prezzo più basso che il consumatore può trovare, dominato dal Made in China, dal Far East e dall'Est Europa: per produrre a basso prezzo restando profittevoli bisogna andare dove la manodopera costa poco e ci sono meno regole, come fanno le case automobilistiche che producono in Serbia, Polonia o Repubblica Ceca. Poi la fascia media e l'alta gamma, dominate da produttori tedeschi e italiani: la fascia media con forte attenzione al rapporto qualità-prezzo, l'alta gamma dove si vende un sogno, un prodotto aspirazionale, un riposizionamento personale.
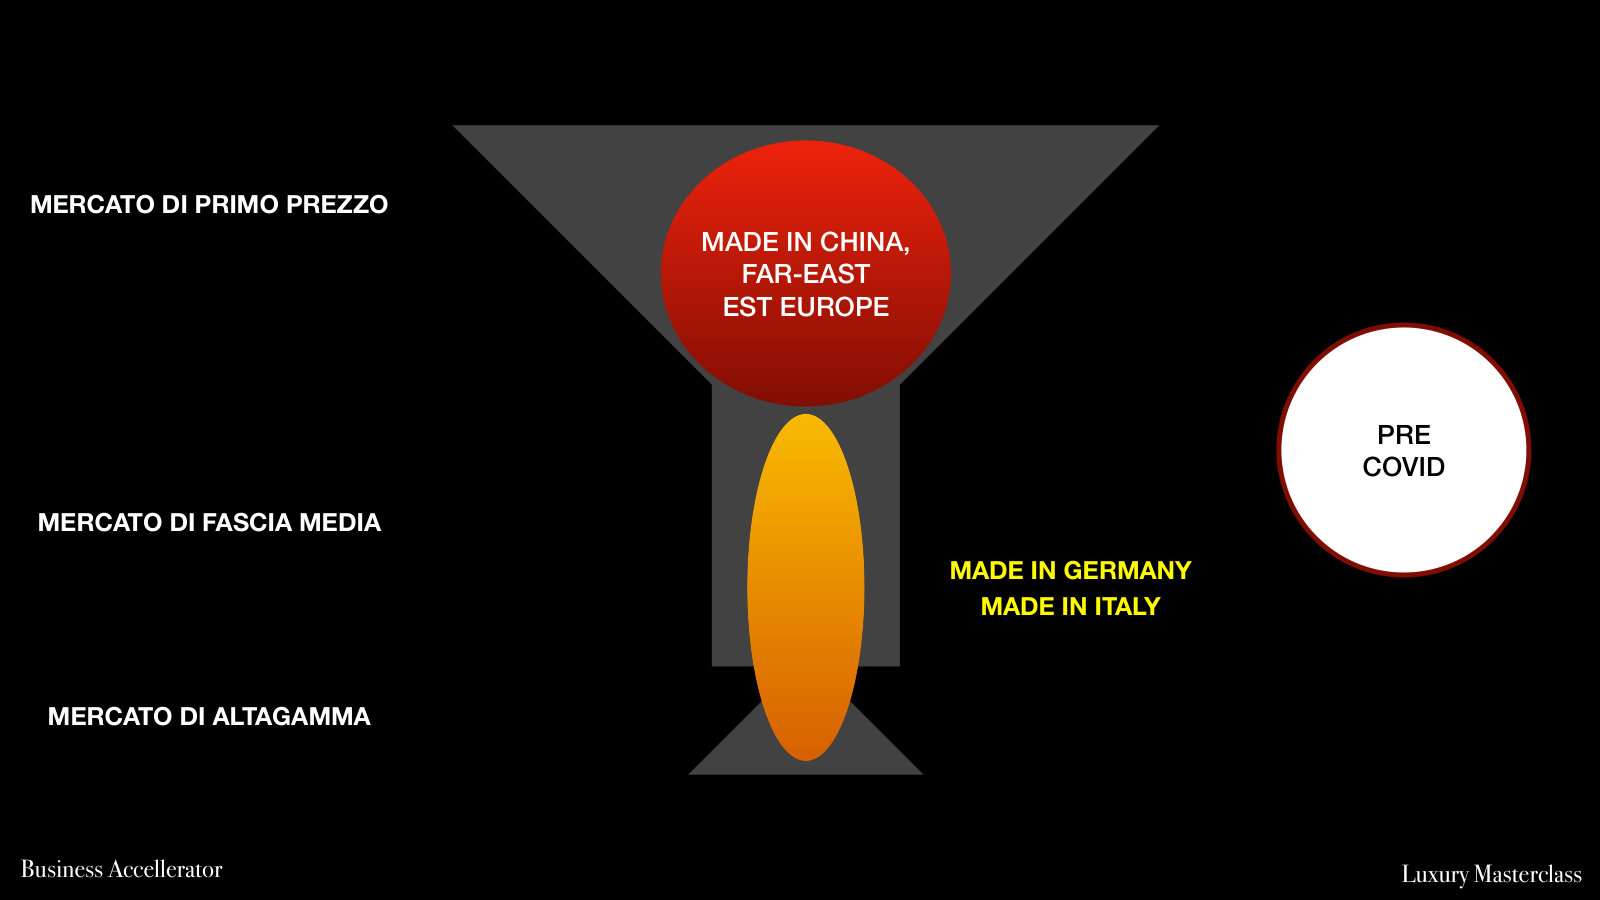
Dopo la crisi la clessidra si è trasformata in un bicchiere da cocktail. Con meno soldi in circolazione cresce il mercato di primo prezzo; la fascia media si assottiglia; il consumatore di fascia alta resta stabile o aumenta, perché non ha solo un reddito da lavoro ma anche un reddito da patrimonio, o intraprende una nuova azienda che gli porterà nuovi profitti. Ci sarà sempre un mercato di fascia alta, ed è quello che non andrà mai in crisi. Ad andare in crisi è la fascia media: le aziende tedesche che ci vendono reggeranno grazie alla sostenibilità del debito tedesco; le aziende italiane, per restare in piedi, dovranno focalizzarsi sull'alta gamma.
Aziende più snelle, cassa e distribuzione
Le aziende dovranno diventare più leggere, analizzando e tagliando i costi fissi improduttivi per massimizzare la cassa, che sarà il fattore determinante: il post Covid durerà anni, come la crisi del 1929. La sfida, oltre che nel branding, nel marketing e nella vendita, è nel controllo e nel taglio dei costi. La generazione di cassa dovrà guidare anche le scelte di branding, marketing e soprattutto di distribuzione. Il calo di fatturato dovrà essere compensato dall'aumento del margine e dal modello di distribuzione; in molti casi sarà necessario rivedere il modello di business. La catena del commercio si accorcerà in modo importante: le persone peseranno i loro soldi prima di spenderli e i primi a soffrire saranno gli intermediari tra il prodotto e il mercato finale.
Il ciclo finanziario dipende dal canale
Vendere al consumatore, B2C; vendere a un rivenditore che rivende al consumatore, B2B2C; vendere a un'altra azienda, B2B: sono modelli di distribuzione diversi e comportano cicli finanziari in entrata diversi. Se vendo direttamente al consumatore finale annullo il rischio di mancato incasso, perché il consumatore paga prima di ricevere il prodotto. Se vendo a un'azienda o a un distributore devo mettere in conto un rischio di mancato incasso che può avere conseguenze devastanti, con ricevute bancarie a 30, 60, 90, 120 giorni. Oggi non è più possibile fare da banca a tasso zero ai propri clienti con pagamenti dilazionati dopo la consegna. Non bisogna rivoluzionare tutto dal giorno alla notte con i clienti che hanno sempre pagato puntualmente, ma se hai clienti che fanno fatica a pagare, inizia a porti una domanda sul tuo modello di distribuzione, che incide sulla cassa.
Chi controlla la distribuzione controlla il business
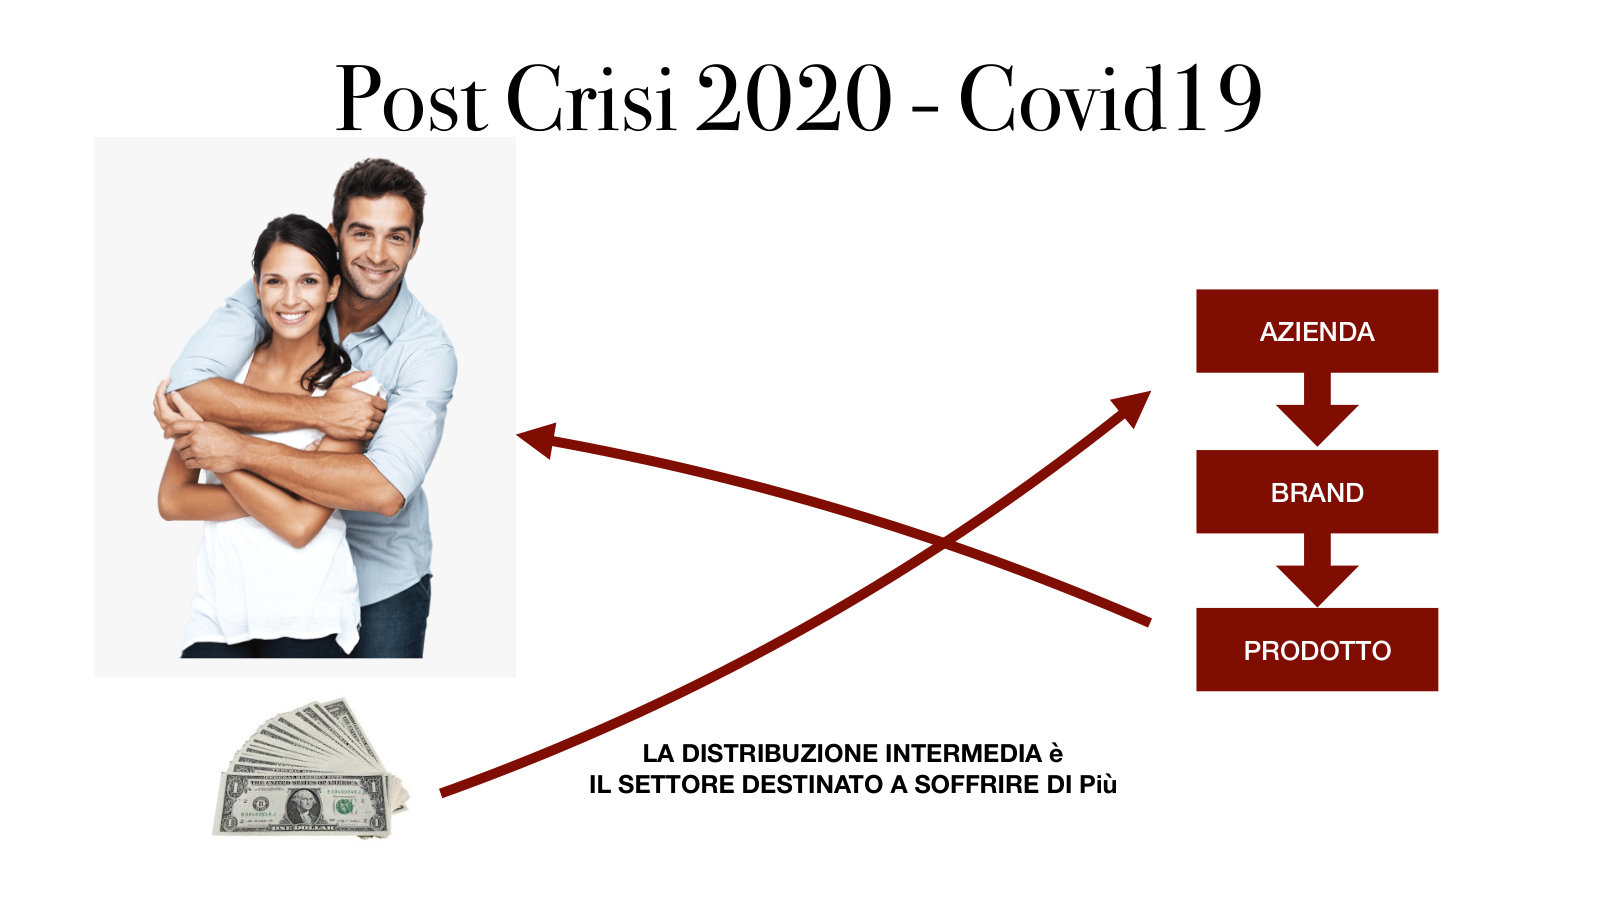
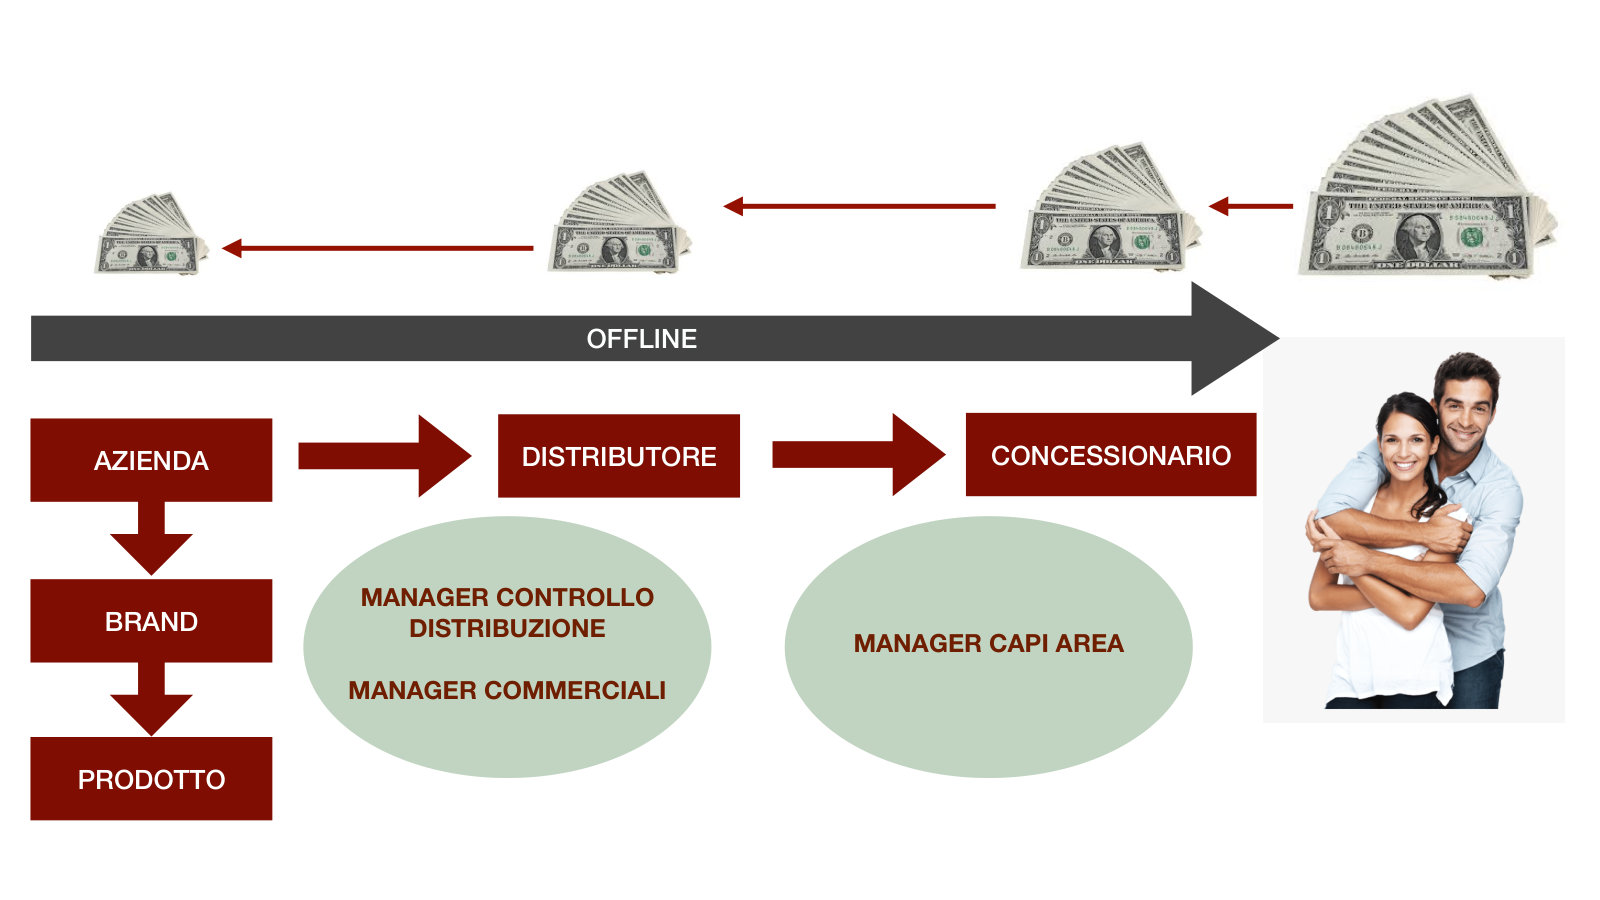
Il modello più semplice: un'azienda sviluppa un brand e un prodotto di alta gamma, lo vende ad alto prezzo perché il cliente gli riconosce un valore superiore, e lo vende direttamente al consumatore finale, che in cambio dà i suoi soldi. Cosa manca? La distribuzione intermedia, il settore destinato a soffrire di più. Il Sole 24 Ore contava oltre 1.400 concessionari auto a rischio default e 120.000 posti di lavoro coinvolti, dopo mesi di stop e zero immatricolazioni.
Prendiamo l'auto, un mercato facile da analizzare perché i dati escono ogni mese. Una casa automobilistica sviluppa dei brand con prodotti di prezzo diverso per consumatori diversi, ha una struttura di manager commerciali e capi area, e una rete di concessionari che non sono emanazioni della casa ma imprenditori locali. La coppia di clienti entra dal concessionario, compra l'auto, paga, e quella mazzetta di soldi passo dopo passo si assottiglia fino ad arrivare alla metà nelle tasche della casa, con anche una dilazione di pagamento.
Tesla
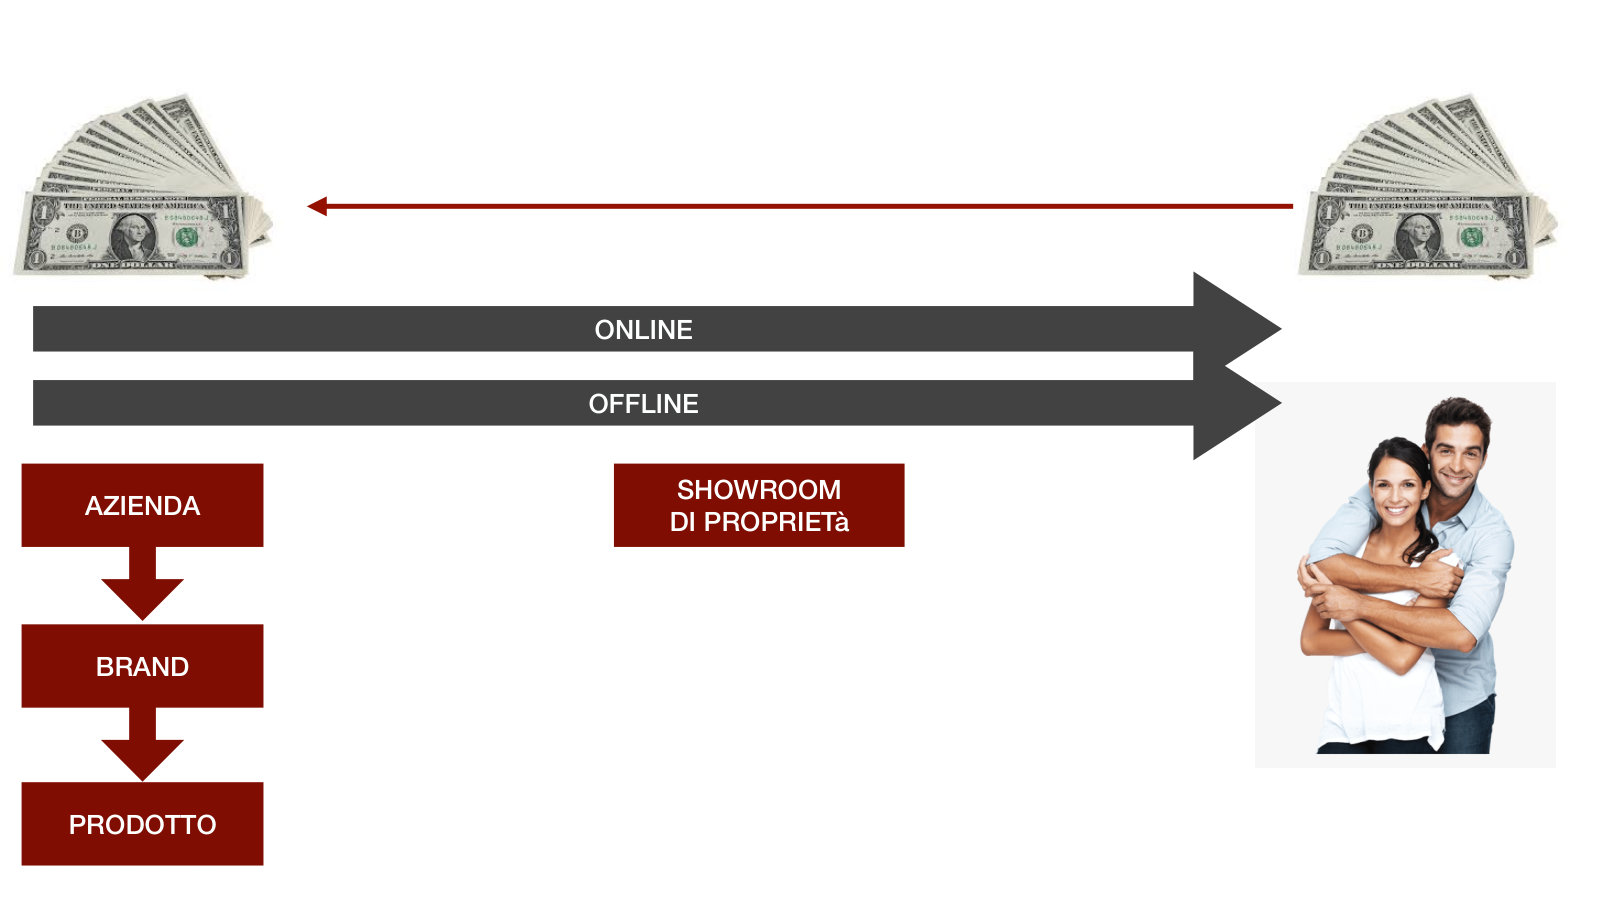
Come in ogni fase rivoluzionaria è arrivato un nuovo attore che sta cambiando le regole: Tesla. Non ha concessionari, ha showroom di proprietà gestiti da dipendenti che espongono il prodotto ma non vendono, perché la vendita la fa il consumatore online sul sito. Musk, che è avanti di cento anni, ha scelto di soffrire nel breve periodo, di non legarsi ai distributori che gli avrebbero dato un boom di vendite immediato, e di costruire una rete di showroom monomarca a suo costo, potendoselo permettere grazie ai fondi che credevano nell'azienda. Risultato: la coppia paga 100.000 dollari e a Tesla arrivano 100.000 dollari, non 50.000, con carta di credito o bonifico. Rischio di incasso zero, perdita di margine nella catena distributiva zero.
A marzo 2020 il mercato cinese crollò del 40% per il lockdown; Tesla nello stesso mese fece il miglior mese della sua storia, con 10.000 immatricolazioni in Cina e 88.400 auto vendute nel mondo nel primo trimestre. Perché solo Tesla cresceva mentre tutti perdevano terreno? Per il modello di business: a concessionari chiusi, chi voleva una Tesla è rimasto a casa e l'ha configurata e comprata online, cosa che le altre case non potevano fare, perché tra loro e il mercato c'è una rete di distributori che fa da filtro. Chi controlla la distribuzione controlla il proprio business: decide il prezzo di vendita e i clienti sono suoi, non di un'altra azienda commerciale. Un anno prima, quando Musk annunciò la chiusura di showroom, su Facebook si scatenarono le critiche: le persone non compreranno mai le auto online, bisogna vedere il prodotto. Anche analisti importanti dichiararono il modello non sostenibile. Musk ha fatto esattamente il contrario e i risultati gli danno ragione.
Volkswagen
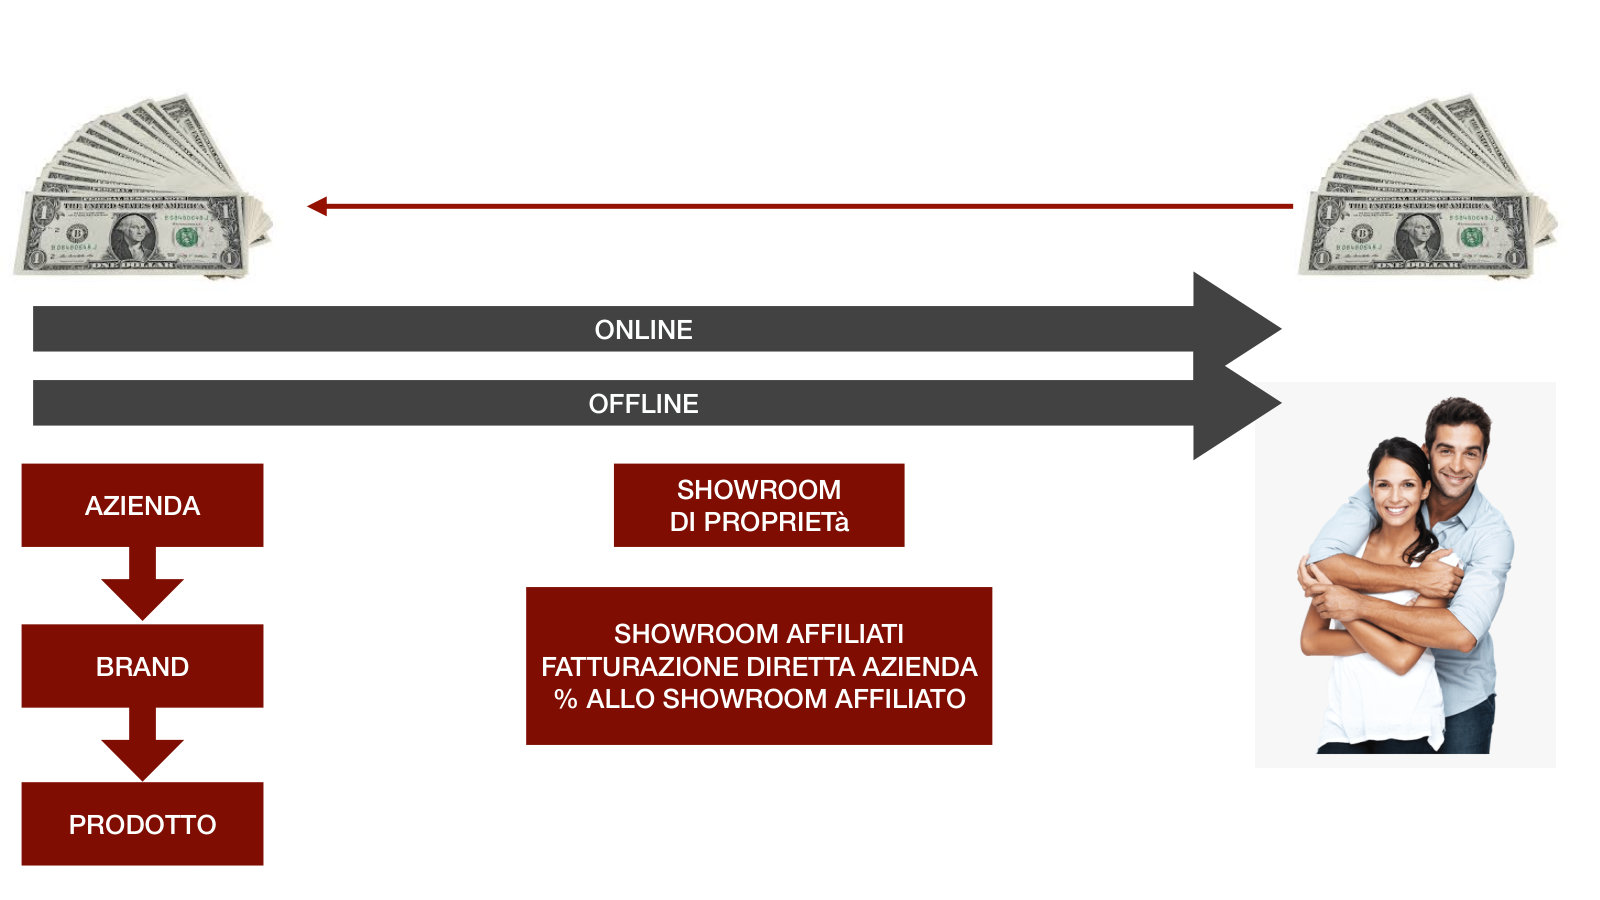
Volkswagen ha intrapreso un percorso simile a quello di Tesla, con in più la difficoltà di avere una rete commerciale molto potente da non distruggere. Qui c'è la chiave per far coesistere la vendita diretta e una rete esistente. Con un accordo storico con l'associazione dei concessionari Volkswagen e Audi in Germania, dal 1° aprile 2020 i 2.400 dealer non acquistano più le auto elettriche per rivenderle: il contratto è firmato direttamente dalla casa, e i concessionari ricevono una commissione per la consulenza e l'assistenza al cliente, riconosciuta anche se l'acquisto avviene online. Il cliente configura, chiede il test drive, seleziona il punto vendita, riceve l'offerta, compra e ritira l'auto. Rispetto a Tesla c'è una casella in più: la casa riceve 95 o 93 invece di 100, azzera il rischio di incasso, e gli showroom affiliati percepiscono una provvigione. Ma attenzione: i dati del cliente passano dal concessionario alla casa, che potrà usarli per creare pubblici e fare marketing. Volkswagen parte apposta dall'elettrico, una quota piccola dei volumi: è un primo passo, e serve coraggio da entrambe le parti. In Italia, tra l'altro, c'è stato un pioniere: John Elkann, che 20-25 anni fa, con il portale Ciao, propose per primo la vendita diretta online della Fiat Barchetta personalizzabile. Non fu un esperimento fortunato, ma credette nel modello prima ancora di Musk.
Il caso RiFRA: tre canali
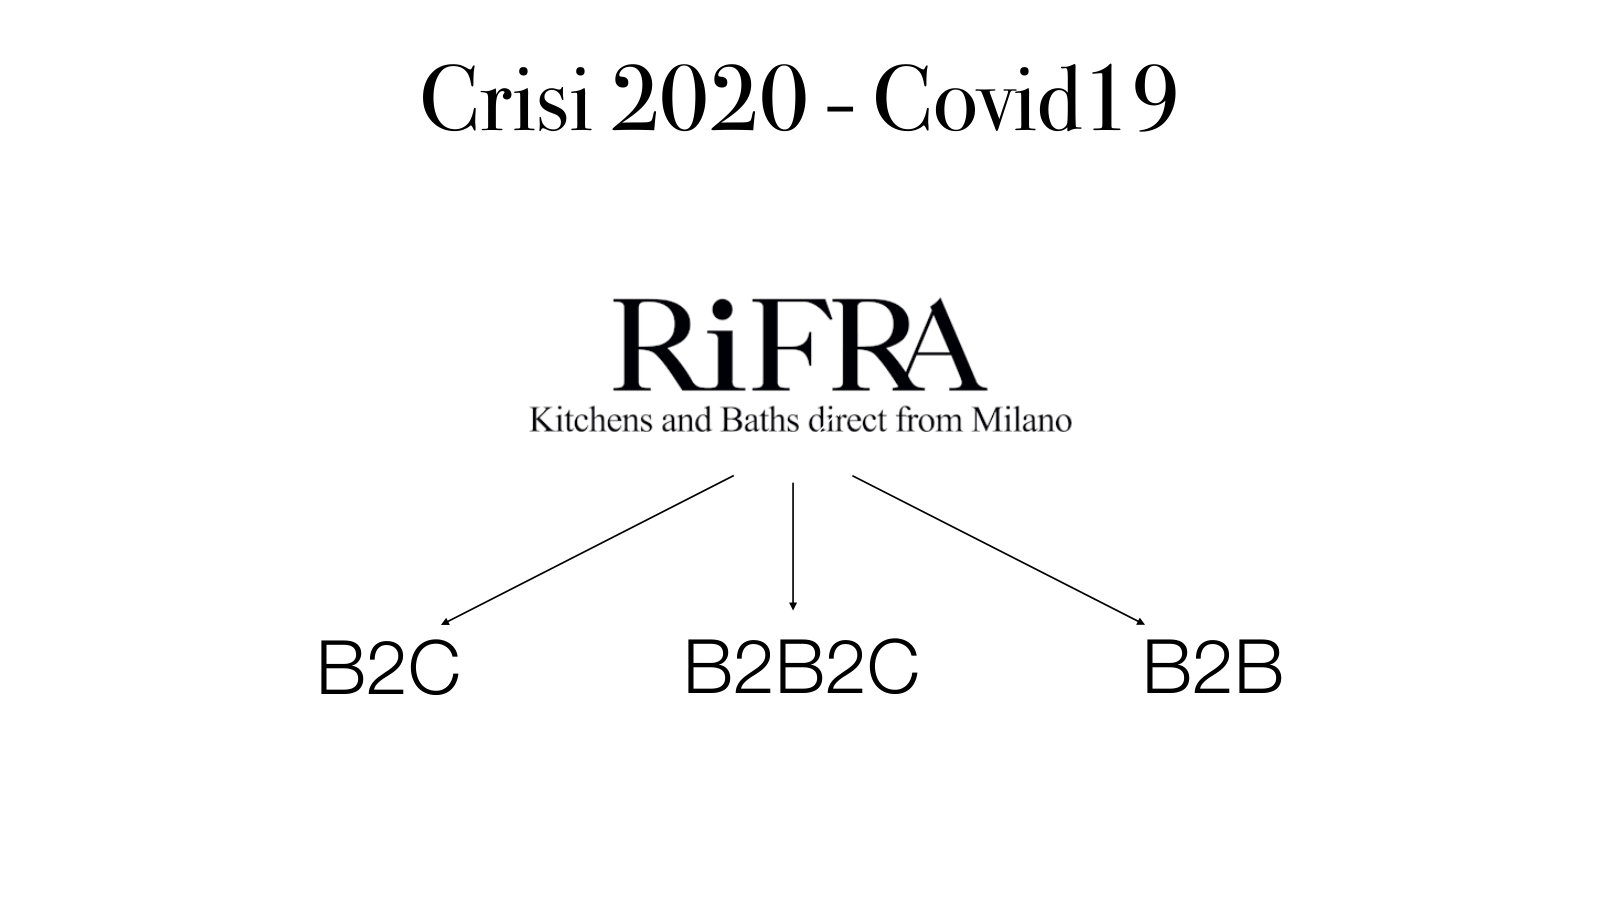
Contestualizziamo nelle PMI. La mia azienda, RiFRA, produce cucine e bagni in Brianza con una trentina di dipendenti e 2.500 metri quadri, ed è sul mercato da circa 50 anni. Siamo partiti dal conto terzi, siamo diventati produttori con marchio e catalogo vendendo solo a distributori, abbiamo affrontato il contract, cioè la vendita ai developer immobiliari, business to business puro, e oggi anche il consumer con showroom diretti. Ho esperienza in tutti e tre i canali e oggi li facciamo convivere. Il primo passo verso il consumatore è stato lo showroom di Milano nel 2017: per le cucine, prodotto nuovo senza una catena di rivenditori come per i bagni, abbiamo osato la vendita diretta, e l'investimento sta dando ottimi frutti. Rispetto alla distribuzione mediata incassiamo subito e il margine è più elevato. Con il Covid abbiamo creato la progettazione e vendita completamente online di un prodotto complesso come una cucina componibile con 250 finiture, misure infinite e attacchi di acqua e gas: modulo, prima call con i progettisti, seconda videocall con la presentazione del progetto. Un sistema che evolve con il feedback del mercato.
Il margine vince sul fatturato
Si deve cambiare tassativamente il paradigma nella testa dell'imprenditore italiano: il margine vince sul fatturato. L'importante è far aumentare i margini, anche con il fatturato in calo. Ogni ordine, ogni commessa deve creare margine una volta pagati i costi fissi e variabili, e deve portare valore al conto economico. I margini non devono solo compensare il calo di fatturato, ma anche l'aumento del carico fiscale. E margini elevati si ottengono solo creando un marchio di alta gamma, collegandogli un marketing e prodotti di qualità dedicati a un target di persone altospendenti. Non è possibile vendere ad alto prezzo senza un marchio che il mercato riconosca come alta gamma: manca l'elemento emozionale dell'acquisto.
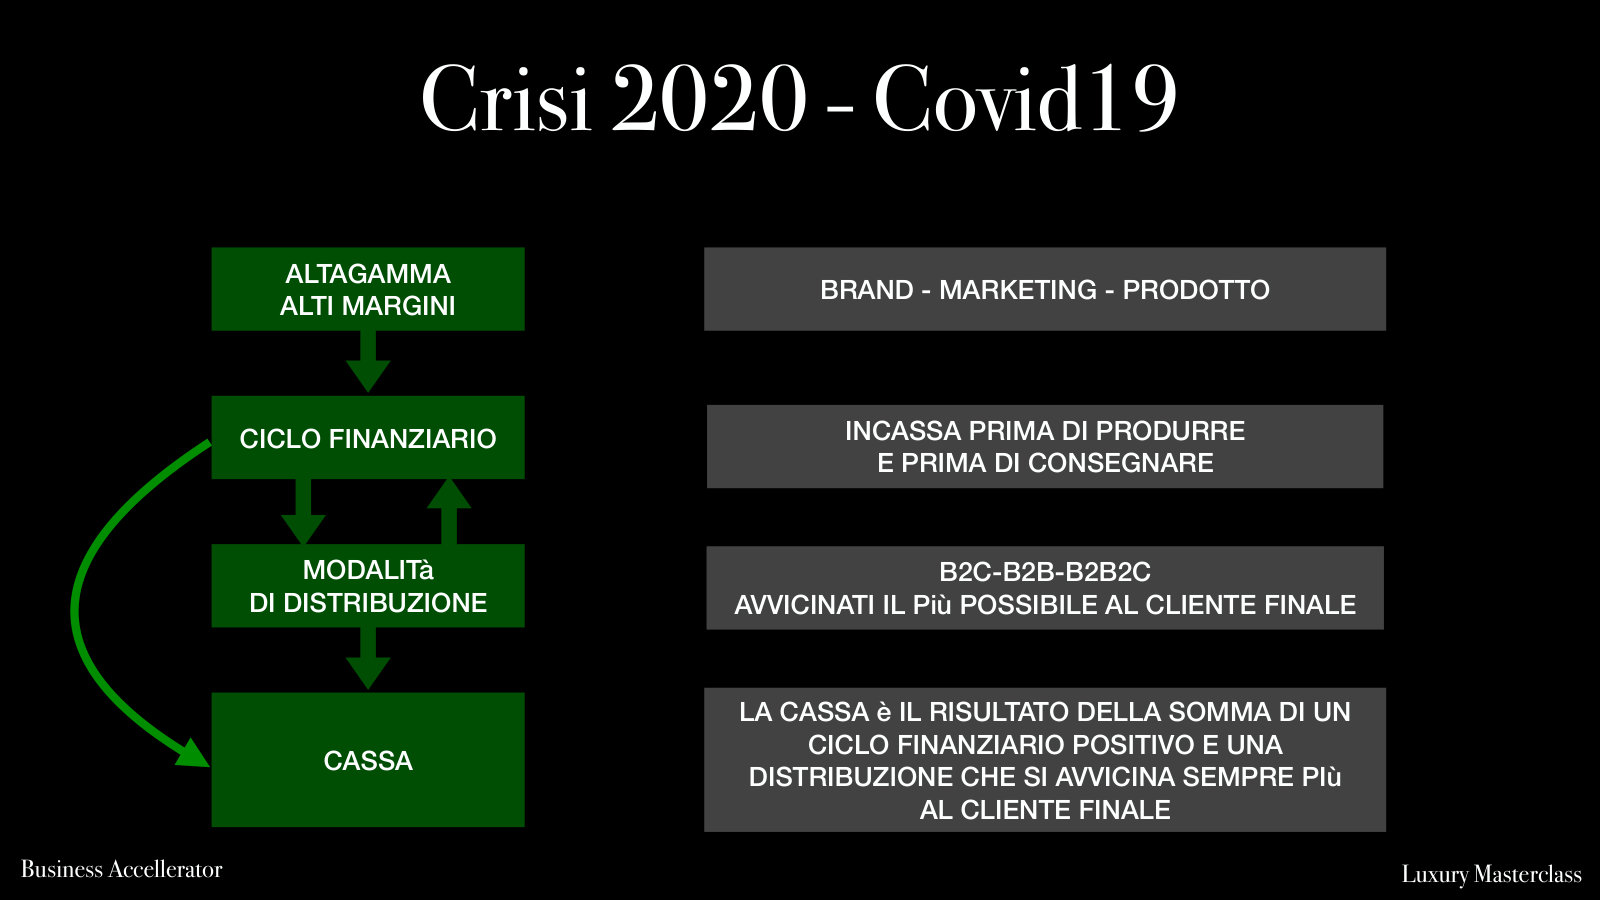
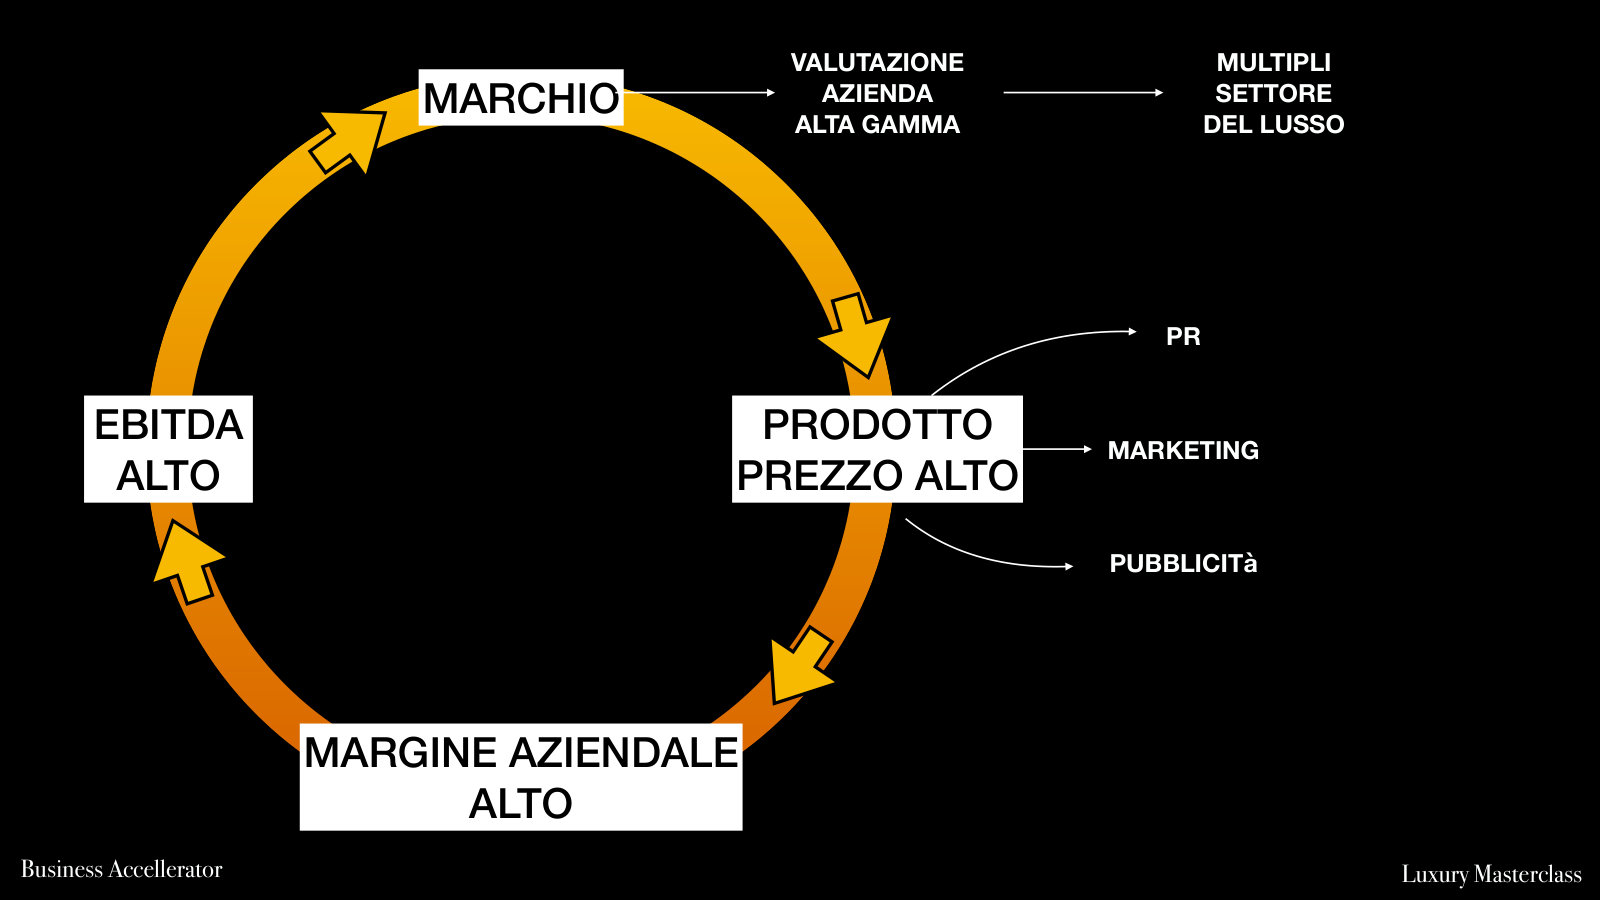
Semplificando: il mercato di alta gamma garantisce alti margini; devo creare un brand, un marketing e dei prodotti; a questo si collega un ciclo finanziario, incassare prima di produrre e di consegnare, quindi la distribuzione diretta ovunque possibile. Avvicinati sempre di più al cliente finale: chi è più vicino al cliente finale vince la partita. Questo modello genera cassa, la somma di un ciclo finanziario positivo e di una distribuzione vicina al cliente. L'alta gamma è il volano del margine: un marchio che vende a prezzo alto garantisce un margine alto, un EBITDA alto, cioè l'utile prima di interessi, tasse, svalutazioni e ammortamenti, e quindi una valutazione dell'azienda con i multipli del settore del lusso.
Vendite e acquisizioni: quanto vale un marchio di alta gamma
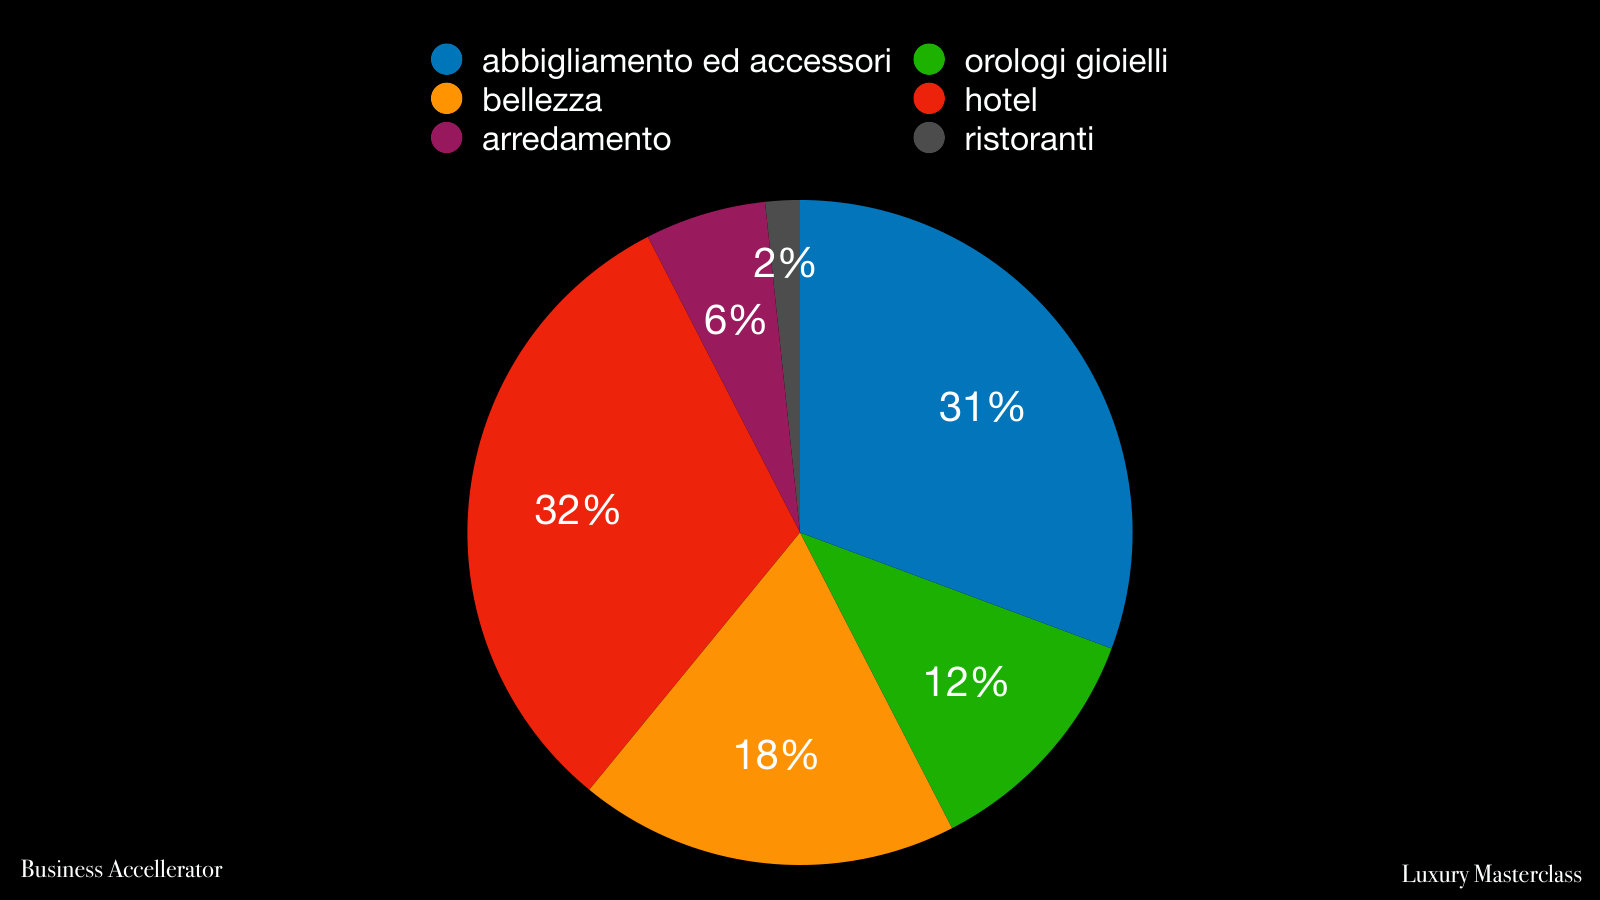
Creare un marchio di alta gamma dà all'imprenditore maggiori chance di un'exit favorevole nel mercato delle fusioni e acquisizioni. Non significa essere obbligati a vendere: l'azienda può essere quotata, ceduta o ereditata dai figli. Ma fondi di investimento e grandi gruppi internazionali cercano sempre più aziende di alta gamma da includere nei loro portafogli, perché più marchi di lusso hanno, più vantaggi ottengono in produzione, distribuzione e acquisizione clienti. La maggior parte di questi marchi è in Italia, e spesso il loro valore è più alto del fatturato annuo. Secondo una ricerca Deloitte nel 2018 ci sono state 265 transazioni nel premium e luxury, aziende private acquistate da gruppi e fondi, nei settori abbigliamento e accessori, hotel, orologi e gioielli, bellezza e profumi, arredamento, ristoranti, e poi aviazione, automotive e nautica. Ristoranti che sono diventati brand hanno ricevuto proposte anche di cinque volte il fatturato.
La formula del valore
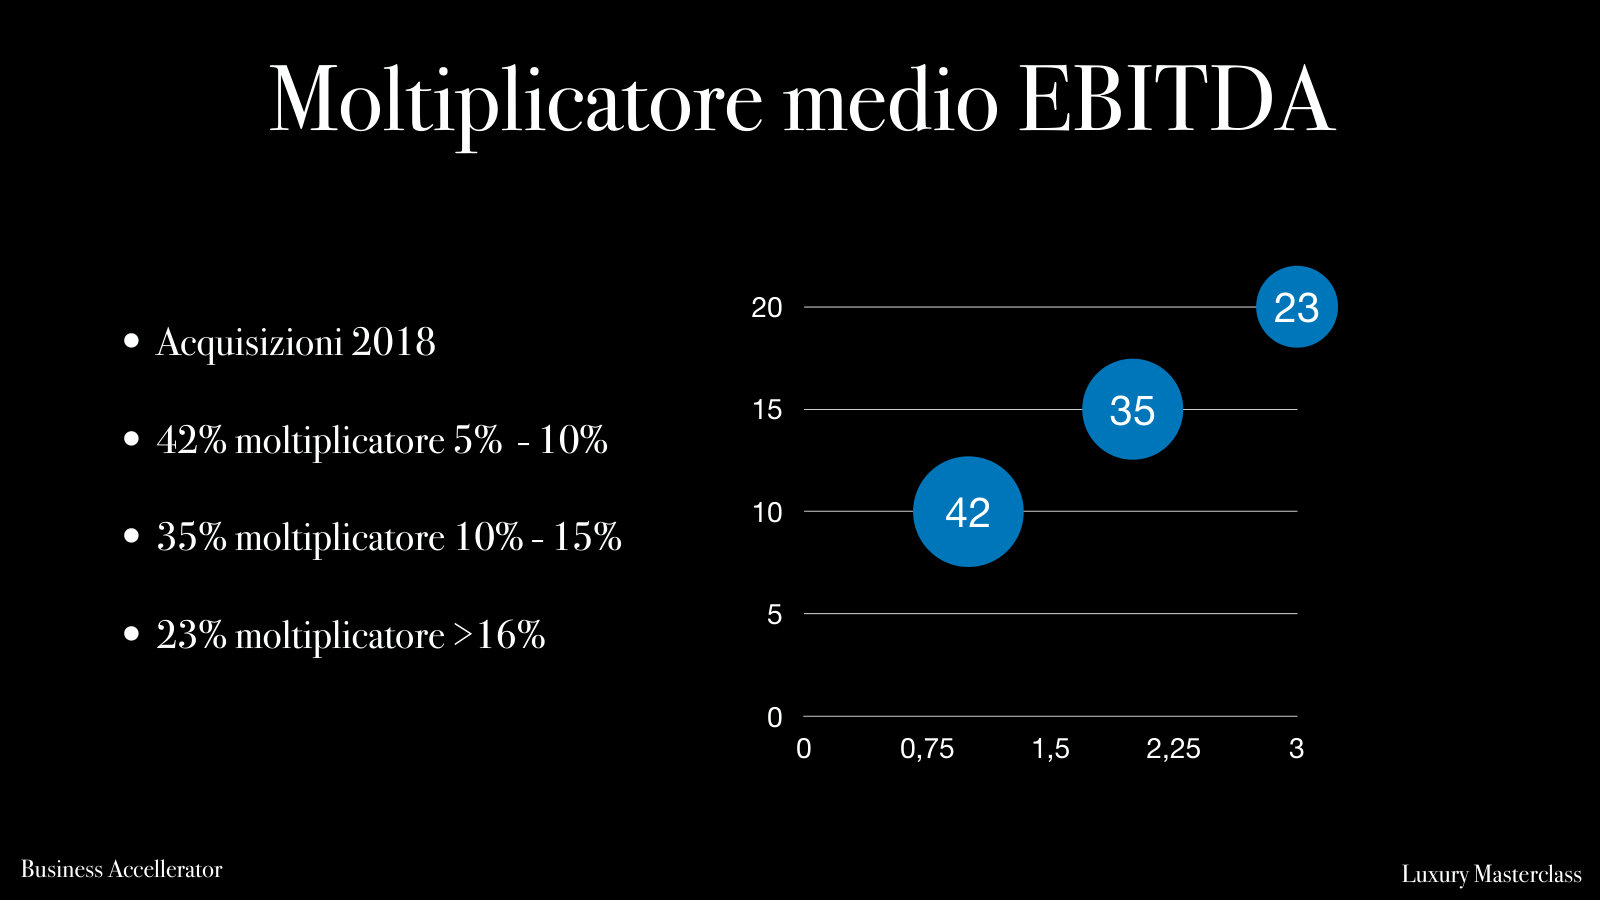
Il valore dell'azienda è determinato dal valore del marchio, che dipende dalla fascia di mercato. La formula da segnarsi: EBITDA moltiplicato per il multiplo di settore, meno la posizione finanziaria netta, cioè i debiti. Le statistiche sulle acquisizioni del 2018 dicono che il 42% ha avuto un multiplo tra 5 e 10, il 35% tra 10 e 15, il 23% da 16 in su: il 58% sopra 10. Facciamo l'esercizio. Una PMI che fattura 10 milioni con un EBITDA conservativo del 10%, cioè 1 milione, un multiplo di 10 e 3,5 milioni di debiti: vale 6,5 milioni. Se anno dopo anno, a parità di fatturato, lavoro sul margine e sulla percezione del marchio, l'EBITDA passa dal 10% al 15%, 1,5 milioni, e il mercato mi riconosce un multiplo di 13: 1,5 per 13 meno 3,5 fa 16 milioni. Da 6,5 a 16 milioni su un fatturato di 10, solo aumentando del 50% la marginalità e del 30% il multiplo. Esattamente quello che dice Deloitte: le PMI italiane del lusso sono pagate più del fatturato che fanno.
KPMG, nei primi 9 mesi del 2019, contava 740 operazioni chiuse, il 18% in più del 2018, per circa 32 miliardi di euro, con le PMI a dominare la scena. Max Fiani, che ha coordinato il rapporto, parlava di un fenomeno di consolidamento in parecchi settori del Made in Italy: operazioni di piccola taglia ma che denotano un atteggiamento imprenditoriale orientato alla crescita.
Cova e Sant Ambroeus
Due casi di PMI italiane nella ristorazione, uno dei sei settori che dominano lo scenario italiano insieme ad abbigliamento e accessori, bellezza, arredamento, orologi e gioielli, hotel. Cova, pasticceria storica milanese, è diventata un marchio: fare colazione da Cova, il pranzo di lavoro da Cova, i panettoni Cova famosi in tutta Europa. Nel 2013 azienda e marchio sono stati acquisiti dal gruppo LVMH per 32,8 milioni di euro: una pasticceria, in un'ottima location, ma venduta a quella cifra perché ha creato un marchio. Sant Ambroeus, a 300 metri da dove registro, in corso Matteotti, il salotto buono dove noi imprenditori dell'alta gamma abbiamo showroom e uffici, ha rifiutato due volte una proposta di acquisizione: 15 milioni nel 2014, poi 20 milioni da Illy, con un fatturato 2013 di 3 milioni e una perdita di circa mezzo milione. Oltre sei volte il fatturato, e in perdita. Non ha una base logica, ma il mercato dell'alta gamma ragiona così, e posizionarsi lì fa sì che una piccola azienda possa domani essere valutata milioni di euro.
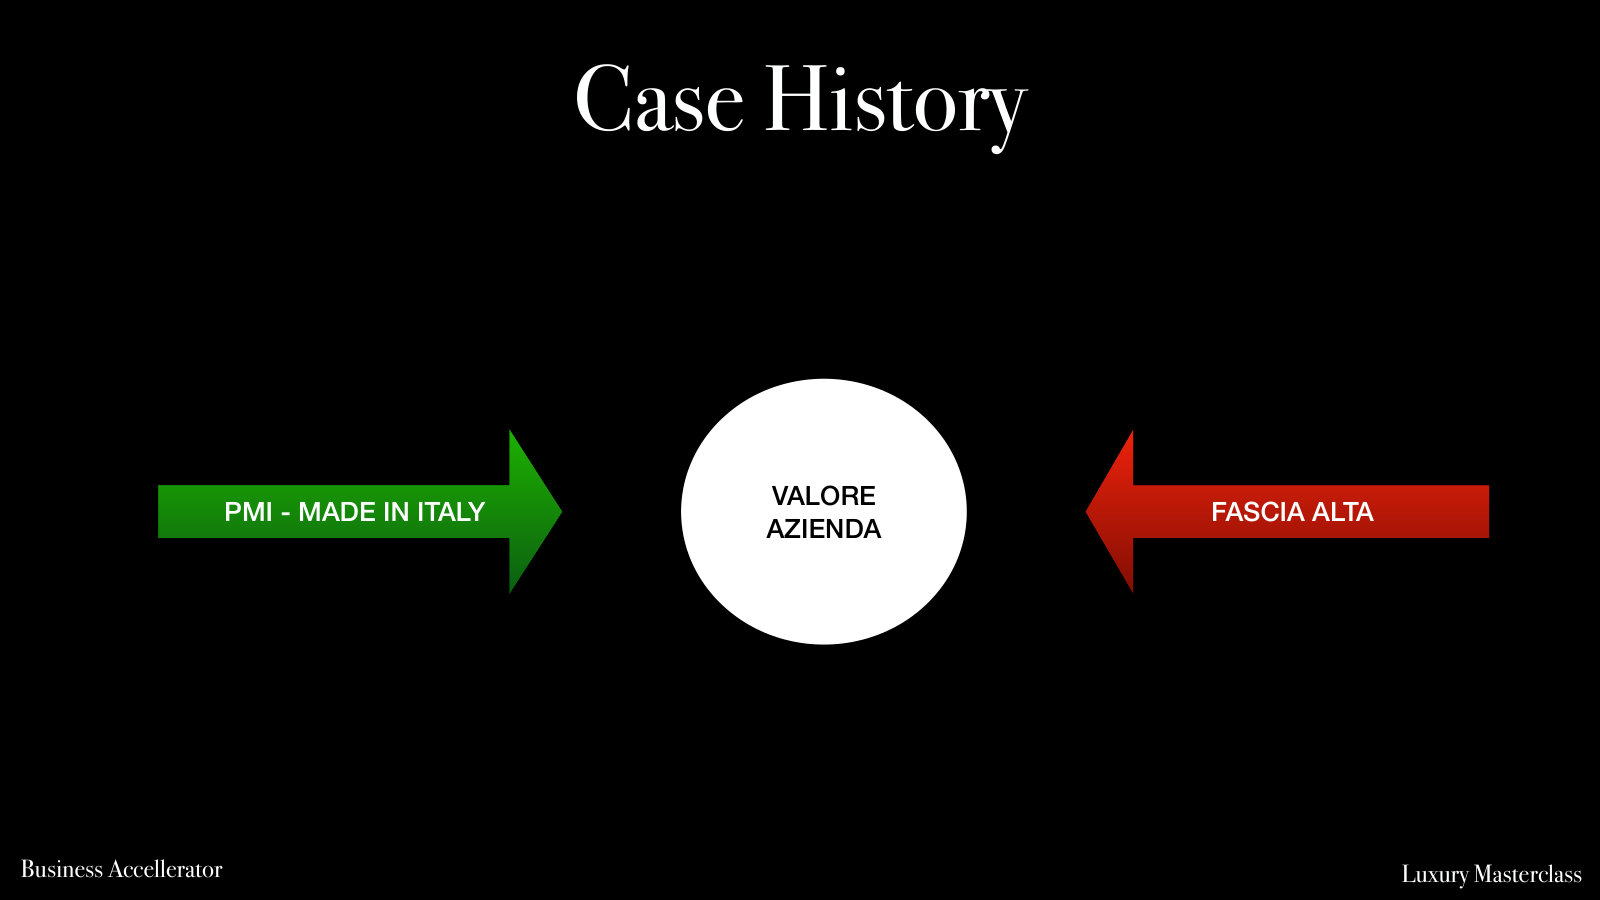
Riassumendo, con i colori della nostra bandiera: per creare valore in azienda servono una PMI fortemente ancorata ai valori del Made in Italy e la focalizzazione sul mercato di fascia alta. Questi due elementi insieme fanno esplodere il valore dell'azienda.
Domande frequenti
Perché una PMI dovrebbe vendere nella fascia alta invece che nella fascia media?
Perché nella fascia alta si vende con margine alto per ogni unità, il che compensa i cali di fatturato e l'aumento della pressione fiscale, e perché il consumatore di fascia alta, che ha anche redditi da patrimonio, è quello che non va in crisi. La fascia media si assottiglia e il primo prezzo è dei paesi a basso costo del lavoro.
Come si calcola il valore di un'azienda di alta gamma?
EBITDA moltiplicato per il multiplo di settore, meno la posizione finanziaria netta. Nel 2018 il 58% delle acquisizioni nel premium e luxury ha avuto un multiplo superiore a 10. Una PMI da 10 milioni di fatturato con EBITDA del 15%, multiplo 13 e 3,5 milioni di debiti vale 16 milioni.
Cosa insegna il caso Tesla sulla distribuzione?
Che chi controlla la distribuzione controlla il business. Tesla vende online e ha showroom di proprietà: incassa il 100% del prezzo senza rischio di mancato incasso, mentre a una casa tradizionale, attraverso i concessionari, arriva circa la metà. A marzo 2020, con i concessionari chiusi, ha fatto il miglior mese della sua storia.
Cosa significa che il margine vince sul fatturato?
Che ogni ordine e ogni commessa deve portare margine al conto economico una volta pagati i costi fissi e variabili. Non si vende più in perdita o in pareggio per acquisire un cliente, e il calo del fatturato si compensa con l'aumento dei margini, possibile solo con un marchio di alta gamma.
Un webinar al mese, in diretta.
Un tema, le domande degli imprenditori collegati, le risposte senza slide di vendita. È gratuito, ed è il modo più semplice per conoscerci.
Scopri il prossimo webinar →